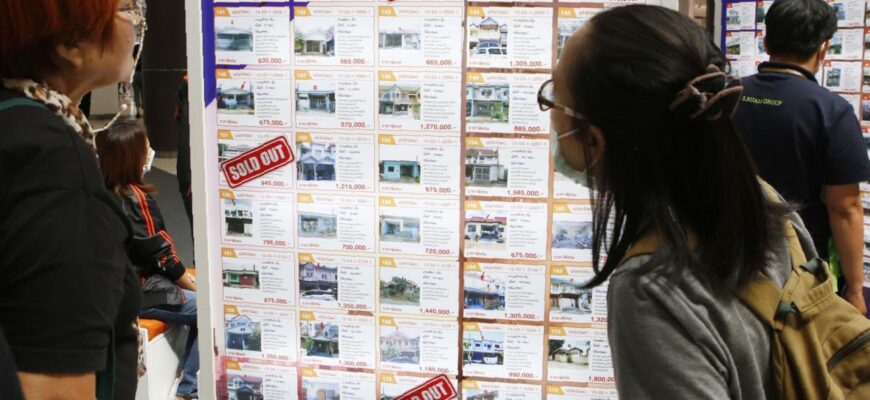
На общенациональном рынке вторичного жилья во втором квартале 2026 года наблюдался устойчивый рост, поскольку покупатели активно выбирали доступные объекты недвижимости, соответствующие их покупательной способности. Согласно данным Информационного центра по недвижимости (REIC), рынок кондоминиумов на вторичном рынке продемонстрировал значительное восстановление: количество переходов прав собственности выросло на 39,4% в годовом исчислении, а их общая стоимость — на 41%.
Этот впечатляющий рост сделал кондоминиумы самым быстрорастущим сегментом на рынке вторичного жилья по всей стране, при этом активность по передаче прав собственности росла значительно быстрее, чем в других сегментах недвижимости в течение квартала. Предложение выставленных на продажу кондоминиумов также увеличилось на 25,2% в годовом исчислении, достигнув 49 199 единиц, в то время как общая стоимость этих объектов возросла на 67,8%, достигнув 285 миллиардов THB (около 7,7 миллиарда USD). Это свидетельствует о существенном увеличении стоимости недвижимости, выходящей на вторичный рынок.
Увеличение как количества предложений, так и объёма сделок указывает на возрастающую активность на рынке кондоминиумов на вторичном рынке, поскольку в течение квартала для перепродажи предлагалось больше объектов, а число сделок заметно ускорилось. Основные драйверы восстановления были сконцентрированы в Большом Бангкоке, который остаётся крупнейшим рынком вторичного жилья в стране: на его долю пришлось 43,2% от общего числа сделок и 47,4% от общей стоимости переходов прав собственности во втором квартале. В Большом Бангкоке количество переходов прав собственности на дома на вторичном рынке увеличилось на 53% в годовом исчислении, достигнув 26 388 единиц, а их стоимость выросла на 29,4%, до 95 миллиардов THB (около 2,5 миллиарда USD). Только в самом Бангкоке было зарегистрировано 13 910 сделок с вторичным жильём, что на 38,7% больше, чем годом ранее, при росте стоимости переходов на 33,8%, до 38,3 миллиарда THB (около 1 миллиарда USD).
Канит Усумалл, старший аналитик в Krungthai Compass — исследовательском подразделении Банка Krungthai, отметил, что сдвиг спроса в сторону вторичного жилья обусловлен не столько нехваткой нового предложения, сколько его большей доступностью. Цены на жильё продолжают опережать рост доходов, что формирует значительный ценовой разрыв. «Спрос на жильё будет смещаться в сторону вторичного жилья и арендного жилья, потому что они лучше соответствуют покупательной способности потребителей», — пояснил он.
Исследование Krungthai Compass показало, что цены на новое жильё в Бангкоке росли со среднегодовым темпом в 4,3% в период с 2012 по 2025 год, в то время как рост заработной платы составлял 2,8%. Это значительно увеличивает разрыв в доступности жилья для покупателей, приобретающих его впервые. Аналитики ожидают, что вторичное жильё займёт бóльшую долю рынка, поскольку оно обычно предлагает более низкие цены в уже развитых и востребованных районах. Высокие показатели рынка кондоминиумов также отразились на более широком рынке жилья, где количество сделок с отдельно стоящими домами выросло на 16,8%, с таунхаусами — на 24%, а с домами блокированной застройки — на 22% в годовом исчислении. Для сравнения, число переходов прав собственности на кондоминиумы увеличилось более чем в два раза быстрее, чем на отдельно стоящие дома, что делает этот сегмент ключевым фактором расширения рынка вторичного жилья.
Восстановление спроса наиболее заметно проявилось в сегменте жилья стоимостью 1,5–5 миллионов THB (около 40 500–135 000 USD), где количество сделок увеличилось на 25–30%, что указывает на сохраняющийся интерес к относительно доступным объектам вторичного рынка. Господин Канит заявил, что разрыв в доступности меняет поведение покупателей: потребители становятся более чувствительными к цене и всё чаще ищут более дешёвые альтернативы новым проектам. Krungthai Compass прогнозирует, что объём сделок с вторичным жильём в Бангкоке достигнет 195 миллиардов THB (около 5,3 миллиарда USD) в текущем году, что составит около 40% от общего числа переходов прав собственности на жилую недвижимость.
Объекты стоимостью от 2,01 до 3 миллионов THB (около 54 300–81 000 USD) составили наибольшую долю в стоимости переходов прав собственности на вторичное жильё, составив 24% от общей стоимости за квартал. При этом объекты стоимостью менее 1 миллиона THB (около 27 000 USD) сформировали 34,8% от общего числа сделок на вторичном рынке, хотя их доля в общей стоимости составила лишь 10,2%. Это демонстрирует, что объекты с более низкой ценой продолжают генерировать значительную часть сделок, тогда как более дорогие объекты обеспечивают бóльшую долю от общей стоимости. Со стороны предложения наблюдался сдвиг в сторону более дорогих объектов: количество предложений стоимостью более 10 миллионов THB (около 270 000 USD) увеличилось на 32,4% по количеству и на 39,6% по стоимости в годовом исчислении.
В то же время количество предложений стоимостью 1 миллион THB или менее сократилось на 9,9% по количеству и на 7% по стоимости, что свидетельствует о сужении предложения в самом нижнем ценовом сегменте вторичного рынка. Этот сдвиг отразился на всём рынке: общенациональное предложение, выставленное на продажу, выросло на 6,1% в годовом исчислении, но его общая стоимость взлетела на 24,9%, указывая на повышение средней стоимости доступной для перепродажи недвижимости. Несмотря на рост предложения в более высоком ценовом сегменте, увеличение числа сделок оставалось сконцентрированным в более доступных сегментах, в частности, на объектах стоимостью 1,5–5 миллионов THB.
Информационный центр по недвижимости (REIC) отметил, что активность на общенациональном рынке вторичного жилья по-прежнему сосредоточена географически, а также по типам недвижимости и ценовым сегментам. Господин Канит выразил мнение, что рынок вторичного жилья, вероятно, будет играть всё более значимую роль, поскольку домохозяйства продолжают испытывать давление из-за высокой задолженности и ограниченной покупательной способности. Он также добавил, что геополитическая неопределённость продолжает влиять на потребительскую уверенность и откладывать решения о покупке жилья. «Вместо того чтобы полагаться на широкое восстановление рынка, застройщики, вероятно, будут конкурировать через доступность, дифференциацию продукции и проекты, которые лучше соответствуют меняющимся приоритетам потребителей, поскольку покупательная способность остаётся под давлением», — подытожил господин Канит.
Читайте также: