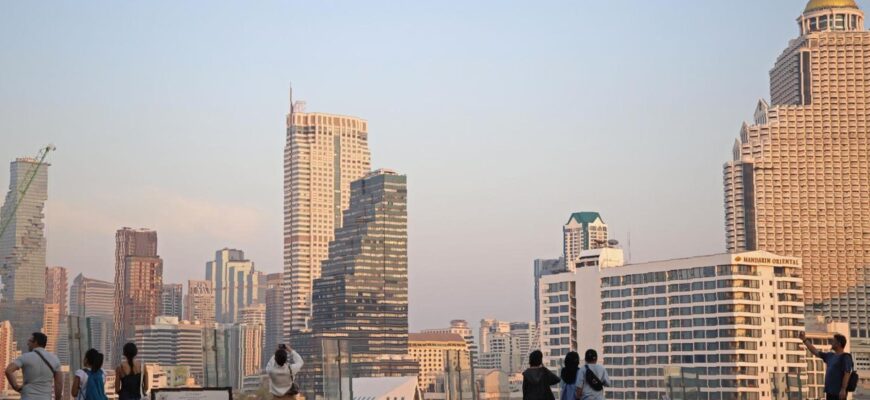
Ожидается, что в 2027 году ключевыми драйверами рынка недвижимости Таиланда станут иностранные инвестиции и состоятельные тайские инвесторы. По данным консалтинговой компании JLL Таиланд, участники рынка проявляют всё большую избирательность, фокусируясь на активах с прочными фундаментальными показателями и потенциалом устойчивого дохода.
Крит Патунтравин, глава департамента рынков капитала JLL Таиланд, отметил, что рынок вступает в более избирательную фазу, при которой инвесторы уделяют повышенное внимание подлинному спросу и долгосрочным перспективам роста. Капитал продолжает поступать в страну, однако он ориентируется на макроэкономические основы и реальный спрос конечных потребителей.
Эта тенденция проявляется как в решениях производителей, создающих новые объекты в Восточном экономическом коридоре (ВЭК) — ключевой инициативе правительства Таиланда по развитию промышленных зон в провинциях Чонбури, Районг и Чаченгсао, — так и в действиях покупателей гостиничного бизнеса, делающих ставку на рост туризма в крупных курортных направлениях. Иностранные инвесторы и лица с высоким уровнем собственного капитала, включая семейные офисы, всё чаще рассматривают элитную недвижимость как надёжный способ сохранения капитала на фоне глобальной экономической и геополитической неопределённости.
Спрос на дефицитные земельные участки в Бангкоке и на элитных курортах, таких как Пхукет и Пханг Нга, остаётся стабильно высоким. При этом инвестиционные возможности расширяются за пределы столицы, охватывая Восточный экономический коридор, а также такие регионы, как Пхукет и Пханг Нга. Промышленная недвижимость также получает выгоду от диверсификации цепочек поставок в рамках стратегии «Китай плюс один» (China+1). Эта стратегия стимулирует инвестиции в такие сектора, как электроника, электромобили, передовая логистика и специализированное производство, поскольку компании стремятся снизить зависимость от одного рынка.
Гостиничный сектор демонстрирует значительный рост. По данным JLL Hotels & Hospitality Group, в 2025 году объём инвестиционных сделок в этом сегменте достиг рекордных 27,6 миллиарда тайских батов (примерно 750 миллионов USD), что почти вдвое превышает средний показатель за десятилетие, составляющий 13,9 миллиарда тайских батов (около 377 миллионов USD). Несмотря на сокращение числа покупателей, инвесторы с достаточным капиталом остаются активными, а ужесточение доступа к банковскому финансированию способствует росту интереса к договорам аренды с правом долгосрочного пользования (leasehold arrangements).
Пимпапа Йомчинда, исполнительный вице-президент по инвестиционным продажам JLL Hotels & Hospitality Group в Азиатско-Тихоокеанском регионе, отметила, что разрыв в рентабельности между отелями в престижных местах и более слабыми объектами продолжает увеличиваться. Рынок офисной недвижимости также претерпевает изменения, поскольку арендаторы всё чаще стремятся найти баланс между качеством зданий, экономической эффективностью и гибкостью условий аренды.
Согласно последнему отчёту JLL «Bangkok Office Whitepaper», в период с 2021 по 2025 год около 380 000 квадратных метров офисных площадей были перемещены в первоклассные офисные здания, что в три раза превышает допандемийный уровень. Однако уровень вакантных площадей в центральных деловых районах достиг 31,8% в первом квартале 2026 года, впервые с 2000 года превысив отметку в 30%. При этом арендная плата за премиальные офисы выросла на 1,1% в квартальном исчислении, составив 1 023 тайских бата (около 28 USD) за квадратный метр в месяц.
Танханан Руангвирачеп, глава отдела лизинга, подчеркнул, что стремление к качеству остаётся ключевой тенденцией, но арендаторы теперь уделяют больше внимания соотношению цены и качества, а также эффективности. Некоторые компании рассматривают более старые здания класса A в хороших локациях, предлагающие конкурентоспособную арендную плату, особенно с меблированными помещениями. Готовые к использованию офисы и гибкие планировки также помогают компаниям сократить первоначальные затраты на обустройство и ускорить переезд.
Чакапхан Паракнават, соруководитель отдела управления недвижимостью и активами, сообщил, что арендаторы всё чаще ожидают от офисных зданий услуг в гостиничном стиле и улучшенного пользовательского опыта. Владельцы, инвестирующие в устойчивость, технологии и операционные процессы, будут лучше подготовлены к удержанию арендаторов и защите стоимости активов. Климатическая устойчивость также стала важным коммерческим фактором, и более широкие последствия изменения климата, включая риск наводнений, теперь учитываются при принятии решений об аренде и инвестиционных оценках.
Читайте также: